

 发布日期:2026-06-18
 点击次数:263次
 打印

一、财务分析的内容
财务分析在项目财务效益与费用估算的基础上进行,财务分析的内容根据项目的性质和目标确定。
对于经营性项目,财务分析通过编制财务分析报表,计算财务指标,分析项目的盈利能力、偿债能力和财务生存能力,判断项目的财务可接受性,明确项目对财务主体及投资者的价值贡献,为项目决策提供依据。
对于非经营性项目,财务分析主要分析项目的财务生存能力。
二、财务分析的分类
财务分析可分为融资前分析和融资后分析,一般宜先进行融资前分析,在融资前分析结论满足要求的情况下,初步设定融资方案,再进行融资后分析。
在项目建议书阶段,可只进行融资前分析。
三、融资前分析的内容及步骤
融资前分析只进行项目的盈利能力分析,以动态分析(折现现金流量分析)为主,静态分析(非折现现金流量分析)为辅。
第一步以营业收入、建设投资、经营成本和流动资金的估算为基础,考察项目整个计算期内现金流入和现金流出情况,编制项目投资现金流量表。
第二步融资前动态分析:利用资金时间价值的原理进行折现,主要计算项目投资内部收益率和净现值等盈利能力指标。
第三步融资前静态分析:主要计算静态投资回收期(Pt)指标,用以反映收回项目投资所需要的时间。
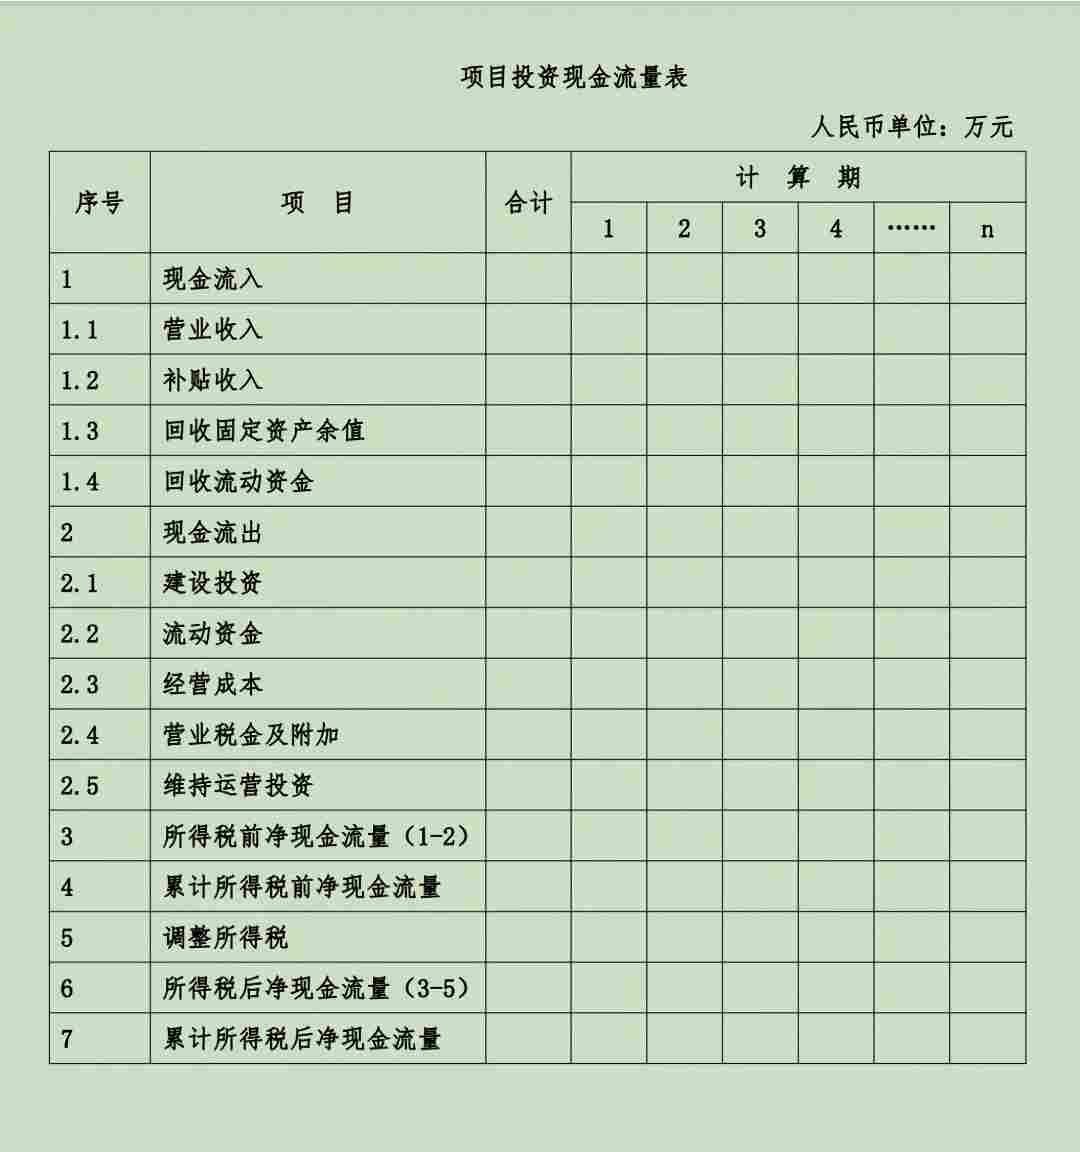
1.项目投资现金流量表的主要内容
对于新设法人项目与既有法人项目的增量和“有项目”的现金流量分析,项目投资现金流量表的编制包括如下内容:
(1)现金流入:包括营业收入、补贴收入、回收固定资产余值、回收流动资金等;
(2)现金流出:包括建设投资、流动资金、经营成本、营业税金及附加、维持运营投资等。建设投资不包含建设期利息,其他各项现金流出也均不包含利息支出。
(3)所得税前净现金流量=现金流入-现金流出
(4)累计所得税前净现金流量:是计算期各年度所得税前净现金流量的累计;
(5)调整所得税:为以息税前利润为基数计算的所得税,息税前利润=净利润+所得税费+利息费用。
(6)所得税后净现金流量=所得税前净现金流量-调整所得税=现金流入-现金流出-调整所得税=现金流入-(现金流出+调整所得税)
(7)累计所得税后净现金流量:是计算期各年度所得税后净现金流量的累计。
项目投资现金流量表示例如下表:
2.计算指标
根据分析角度的不同,融资前分析可选择计算所得税前指标和(或)所得税后指标,包括:
① 项目投资财务内部收益率(%)(所得税前)
② 项目投资财务内部收益率(%)(所得税后)
③ 项目投资财务净现值(所得税前)
④ 项目投资财务净现值(所得税后)
⑤ 项目投资回收期(年)(所得税前)
⑥ 项目投资回收期(年)(所得税后)
(1)财务内部收益率(FIRR)
系指能使项目计算期内净现金流量现值累计等于零时的折现率,即FIRR作为折现率,使下式成立:
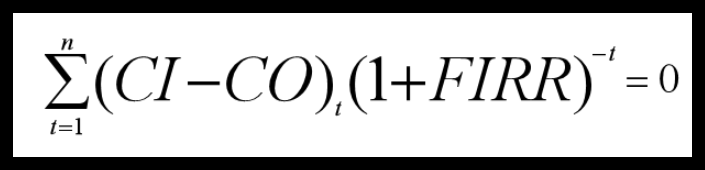
式中:
CI——现金流入;
C0——现金流出;
(CI-CO)t——第t期的净现金流量;
n——项目计算期。
项目投资财务净现值(所得税前)、项目投资财务净现值(所得税后)都依据上式计算,但所用的现金流出不同,所得税后现金流出含调整所得税。
当财务内部收益率大于或等于所设定的判别基准ic(通常称为基准收益率)时,项目方案在财务上可考虑接受。
(2)财务净现值(FNPV)
系指按设定的折现率(一般采用基准收益率ic)计算的项目计算期内净现金流量的现值之和,可按下式计算:
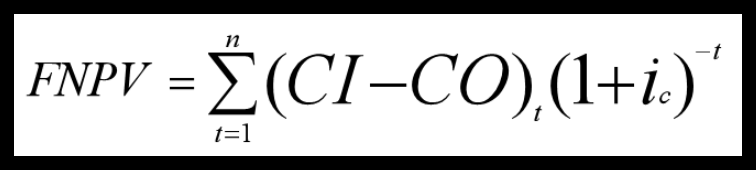
式中:ic——设定的折现率(同基准收益率)。
项目投资财务内部收益率(%)(所得税前)、项目投资财务内部收益率(%)(所得税后)都依据上式计算,但所用的现金流出不同,所得税后现金流出含调整所得税。
按照设定的折现率计算的财务净现值大于或等于零时,项目方案在财务上可考虑接受。
(3)项目投资回收期(Pt)
系指以项目的净收益回收项目投资所需要的时间,一般以年为单位。
项目投资回收期宜从项目建设开始年算起,若从项目投产开始年计算,应予以特别注明。
项目投资回收期可采用下式计算:
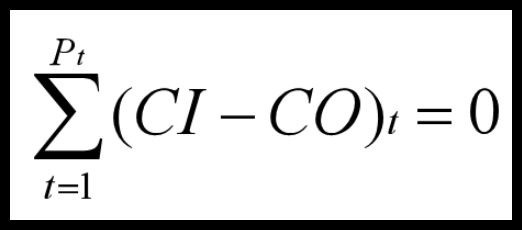
项目投资回收期分为静态投资回收期和动态投资回收期。
静态投资回收期不考虑资金时间价值,直接以净现金流量计算回收时间。
动态投资回收期考虑资金时间价值,将未来净现金流量按折现率折算为现值后计算回收时间。
融资前分析主要计算项目静态投资回收期。
① 每年净现金流量相等
项目静态投资回收期=初始总投资额/年平均净现金流入
② 每年净现金流量不等
项目静态投资回收期可借助项目投资现金流量表计算。
项目投资现金流量表中累计净现金流量由负值变为零的时点,即为项目的静态投资回收期。投资回收期应按下式计算:
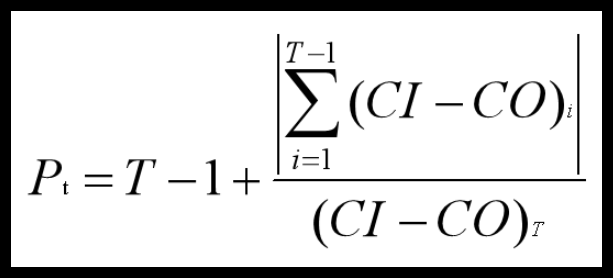
式中:T—各年累计净现金流量首次为正值或零的年数。
投资回收期短,表明项目投资回收快,抗风险能力强。
四、新能源风电、光伏项目融资前分析
1. 融资前现金流量分析中各项成本费用及所得税应剔除利息的影响。总投资应剔除建设期利息;总成本费用应剔除利息支出,并重新计算所得税。
2. 所得税前财务盈利能力反映风电场项目及其工程技术方案的经济合理性,主要指标包括项目投资财务内部收益率和财务净现值,应符合下列规定:
(1)财务内部收益率应大于风电、光伏行业融资前税前财务基准收益率;
(2)所得税前的财务盈利能力不能满足要求时,应调整风电、光伏项目工程技术方案。
3. 所得税后财务盈利能力可用于在不考虑融资方案条件下,判断风电、光伏项目投资对企业价值的贡献。
zzl

 陕公网安备61019102000639 技术支持:兄弟网络


 硕鑫项目咨询订阅号
 加名片