

 发布日期:2026-06-22
 点击次数:273次
 打印

项目申报、资金台账、可研编制、绩效填报,大概率都被一个问题困扰:
同样是“中央财政补助资金”,到底哪些是中央预算内?哪些是转移支付?两者能不能混填、混用、混统计?
很多申报报错、审计扣分、台账对不上的核心原因,就是:把两套完全独立的资金渠道混为一谈。
今天用一篇干货,讲清中央财政补助三大核心品类:概念归口、核心区别、实操判断方法,搭配乡村振兴、农业、粮食、数字农业等真实项目案例,看完直接上手可用。
全口径中央财政补助资金=中央预算内投资+一般性转移支付+专项转移支付
三者平行并列、互不包含、预算科目独立、管理体系完全不同。
最关键的核心结论:
1.中央预算内投资≠转移支付(天然不属于任何转移支付)2.专项/一般性转移支付≠政府投资俗称“中央预算内”,是中央一般公共预算安排的政府投资资金,受《政府投资条例》约束,是法定的政府固定资产投资资金,不属于转移支付。
主责:国家发改委(农经司、投资司)、国家粮食和物资储备局
流程:发改委下达年度中央预算内投资计划→财政部门按计划拨付资金
只要是发改委立项、要做基建固投、有正式投资计划文件,就是中央预算内投资(政府投资、非转移支付)。
中央为实现特定产业、民生、生态发展目标,无偿拨付地方的指定用途补助资金,属于财力转移支出,不属于政府投资。
主责:财政部+行业主管部门(农业农村部各业务司、文旅、卫健等)
流程:财政部资金切块下达省级财政→省内统筹分配至市县项目,无发改投资计划
行业部门发文、财政切块分钱、侧重产业补贴和试点运营,无硬性基建任务,就是中央专项转移支付。
中央为均衡区域财力、补齐地方财政缺口下达的普惠性财力补助,是地方财政的基础保障资金。
财政部统筹下达,全省统一测算切块分配。
均衡地方财力、不限项目、不用申报、自主使用,就是一般性转移支付。
❌错误认知:中央预算内投资属于转移支付
✅正确口径:预算内是政府基建投资,转移支付是财力划转,二者预算科目完全不同,严禁混填台账
❌错误认知:所有中央补助都是政府投资
✅正确口径:只有中央预算内是政府投资,两类转移支付均不属于政府投资
❌错误认知:专项转移支付资金可以随意做大额基建
✅正确口径:专项转移支付核心是奖补运维,大额土建、固定资产建设必须走中央预算内渠道
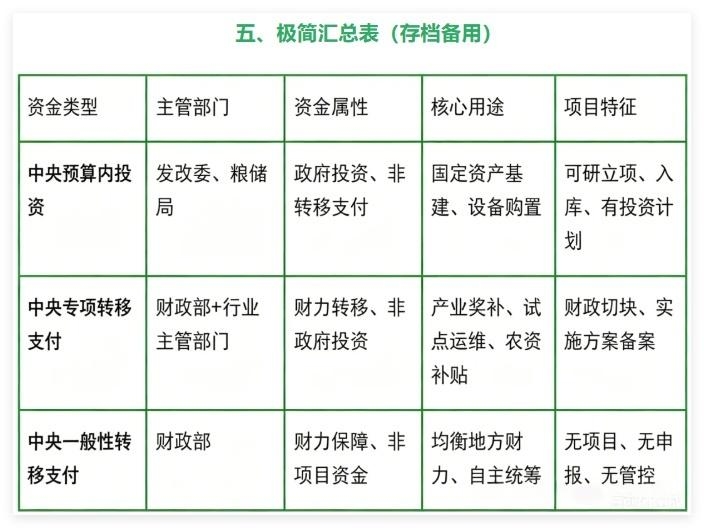
分清三类中央财政资金,是项目申报、资金台账、审计验收、绩效评价的基础核心工作。口径混用不仅会导致申报失败、资金退回,还会产生审计问题。
记住核心逻辑:基建看发改(预算内)、补贴看财政(专项转移)、财力靠统筹(一般转移),所有涉农、基建、产业类项目都能精准归类。

 陕公网安备61019102000639 技术支持:兄弟网络


 硕鑫项目咨询订阅号
 加名片